ভোর্ডিং কী এবং কী নয়

প্রতিটি দাবিতে অবশ্যই তিনটি উপাদান থাকতে হবে

- চুক্তি। আইনসম্মতভাবে সম্পাদিত কোনো চুক্তি পক্ষসমূহকে আবদ্ধ করে, এবং এর ফলে উদ্ভূত বাধ্যবাধকতাগুলো চুক্তিতে সম্মত বিষয় এবং তাতে যৌক্তিকতা ও ন্যায্যতার সংযোজন অনুসারে বলবৎ করা হয়।
- অন্যায় কাজ (অনরেক্টমাটিগে দাদ)। দেওয়ানি আইনের ৬:১৬২ ধারা অনুযায়ী, কোনো ব্যক্তি যদি নিজের দ্বারা সংঘটিত কোনো বেআইনি কাজ করে, তবে তার ফলে অপর পক্ষের যে ক্ষতি হয়, তার ক্ষতিপূরণ দিতে সে বাধ্য।
- সংবিধি। কিছু বাধ্যবাধকতা সরাসরি কোনো নিয়ম থেকে উদ্ভূত হয়: পারিবারিক আইনে ভরণপোষণের বাধ্যবাধকতা, করের দেনা এবং কর্মচারীদের প্রতি বিধিবদ্ধ কর্তব্য এর উদাহরণ।
- অন্যায়ভাবে সম্পদ বৃদ্ধি এবং অযাচিত অর্থ প্রদান। কোনো পক্ষ যদি আইনগত ভিত্তি ছাড়া অন্যের ক্ষতি করে লাভবান হয়, তবে তাকে যুক্তিসঙ্গত পরিমাণে সেই ক্ষতির ক্ষতিপূরণ দিতে হবে এবং আইনগত ভিত্তি ছাড়া প্রদত্ত অর্থ অন্যায্য পরিশোধ হিসেবে ফেরত দাবি করা যেতে পারে।
- স্বেচ্ছায় হস্তক্ষেপ (জাকওয়ার্নেমিং)। কোনো ব্যক্তি বাধ্যবাধকতা ছাড়াই যুক্তিসঙ্গতভাবে অন্যের স্বার্থ রক্ষা করলে, তিনি ব্যয়িত খরচ পুনরুদ্ধার করতে পারেন।
দাবির প্রধান প্রকারভেদ এবং কেন এই পার্থক্যটি গুরুত্বপূর্ণ

| বিভাগ | এটা কি | সাধারণ উদাহরণ | দেউলিয়াত্ব বিষয়ে অবস্থান |
|---|---|---|---|
| সুরক্ষিত দাবি | নির্দিষ্ট সম্পদের ওপর বন্ধক বা মর্টগেজের অধিকার দ্বারা সমর্থিত একটি দাবি। | ব্যবসায়িক প্রাঙ্গণের ওপর বন্ধকের বিপরীতে জামানতকৃত ব্যাংক ঋণ। | সর্বশক্তিমান। জামানতপ্রাপ্ত পাওনাদার নীতিগতভাবে তার জামানত এমনভাবে বলবৎ করতে পারে যেন কোনো দেউলিয়াত্ব ঘটেনি। |
| এস্টেট ঋণ | দেউলিয়া আদেশের পর এস্টেট কর্তৃক সৃষ্ট ঋণ। | আদেশের পরবর্তী সময়ের জন্য ট্রাস্টির ফি, ভাড়া ও মজুরি। | দেউলিয়া হওয়ার পূর্ববর্তী সমস্ত দাবির আগে, উত্তরাধিকারীদের সম্পত্তি থেকে পরিশোধ করা হয়। |
| অগ্রাধিকারমূলক দাবি | এমন একটি দাবি, যাকে আইন অগ্রাধিকার দেয়। | বেলাস্টিংডিয়েনস্ট-কে প্রদেয় কর দেনা এবং ইউডব্লিউভি-কে প্রদেয় প্রিমিয়াম। | এস্টেটের দেনা পরিশোধের পর, সাধারণ পাওনাদারদের আগে পরিশোধ করা হয়। |
| সাধারণ দাবি | এমন একটি দাবি যার কোনো জামানত নেই এবং কোনো বিধিবদ্ধ অগ্রাধিকারও নেই। | সরবরাহকারীর অপরিশোধিত চালান বা পরামর্শ ফি। | যা অবশিষ্ট থাকে, তা থেকে আনুপাতিক হারে পরিশোধ করা হয়, যা প্রায়শই কিছুই থাকে না। |
| অধীনস্থ দাবি | একটি দাবি যে, পক্ষগুলো অন্যদের তুলনায় পিছিয়ে থাকতে সম্মত হয়েছে। | ব্যাংকের অনুকূলে অধস্তন একটি শেয়ারহোল্ডার ঋণ। | লাইনের শেষে। |
কখন একটি দাবি বলবৎযোগ্য হয়: নির্ধারিত তারিখ, খেলাপ এবং বিজ্ঞপ্তি

দাবি প্রমাণ করা
ডাচ কার্যপ্রণালী আইন অনুযায়ী, আইনি পরিণতির উপর নির্ভরকারী পক্ষের উপরই প্রমাণের ভার বর্তায়: পাওনাদার চুক্তি এবং পণ্য সরবরাহ প্রমাণ করে, আর দেনাদার অর্থ পরিশোধ, তামাদি বা অন্য কোনো প্রতিরক্ষা প্রমাণ করে। বাস্তবে, যুক্তিতর্কের চেয়ে নথিপত্রের ভিত্তিতেই কোনো দাবির জয় বা পরাজয় নির্ধারিত হয়। এর জন্য প্রয়োজন চুক্তি এবং যেকোনো সাধারণ শর্তাবলী, সাথে এই প্রমাণ যে চুক্তি করার আগে বা চুক্তির সময়ে শর্তগুলো প্রকৃতপক্ষে প্রদান করা হয়েছিল; অর্ডার নিশ্চিতকরণ; পণ্য সরবরাহ বা সম্পাদনের প্রমাণ; প্রেরণের প্রমাণসহ চালানপত্র; এবং সেইসব চিঠিপত্র যেখানে দেনাদার চালানপত্রটি নিয়ে আপত্তি জানিয়েছিল বা জানায়নি। নীরবতারও প্রমাণিক গুরুত্ব রয়েছে। যে দেনাদার মাসের পর মাস কোনো প্রতিবাদ ছাড়াই চালানপত্র গ্রহণ করে এবং পরে কাজের মান নিয়ে আপত্তি তোলে, তাকে একটি সুস্পষ্ট প্রশ্নের সম্মুখীন হতে হয় যে, সেই সময়ে কেন কিছু বলা হয়নি। বিপরীতভাবে, যে পাওনাদার একটি লিখিত অভিযোগের জবাব দেয় না, সে দেখতে পারে যে সে তার নিজের অবস্থানকেই দুর্বল করে ফেলেছে, কারণ ত্রুটি আবিষ্কৃত হওয়ার পর যুক্তিসঙ্গত সময়ের মধ্যে দেনাদারকে অবহিত করা না হলে, ত্রুটিপূর্ণ সম্পাদনের জন্য করা কোনো দাবি তামাদি হয়ে যেতে পারে।সীমাবদ্ধতা: একটি দাবি কতদিন টিকে থাকে
ডাচ আইনে কোনো 'ভোর্ডারিং' (পূর্বনির্ধারিত সময়সীমা) অনির্দিষ্টকালের জন্য স্থায়ী হয় না, এবং মেধাভিত্তিক যেকোনো প্রতিরক্ষার চেয়ে সীমাবদ্ধতা ('ভারজারিং') বেশি দাবি বাতিল করে দেয়। চুক্তিভিত্তিক বাধ্যবাধকতা পালনের দাবির ক্ষেত্রে সাধারণ নিয়মটি হলো পাঁচ বছরের একটি সময়কাল, যা দাবিটি প্রদেয় ও পরিশোধযোগ্য হওয়ার পরের দিন থেকে শুরু হয়। ক্ষতিপূরণের দাবিগুলো নিজস্ব নিয়মের অধীন: ক্ষতিগ্রস্ত পক্ষ ক্ষতি এবং দায়ী ব্যক্তি উভয় সম্পর্কে অবগত হওয়ার পরের দিন থেকে পাঁচ বছর, এবং ঘটনা ঘটার দিন থেকে বিশ বছরের একটি চূড়ান্ত দীর্ঘ-স্থগিত সময়সীমা থাকে, যা ব্যক্তিগত আঘাতের মতো বিশেষ ক্ষেত্রে বর্ধিত করা হয়। বিক্রয় চুক্তির অধীনে একজন ভোক্তা ক্রেতার দাবির ক্ষেত্রে একটি সংক্ষিপ্ত সময়কাল প্রযোজ্য, এবং যেখানে কোনো বিশেষ নিয়ম প্রযোজ্য নয়, সেখানে অবশিষ্ট সময়কাল বিশ বছর। সীমাবদ্ধতার সময়সীমা বাধাগ্রস্ত হতে পারে। একটি লিখিত দাবি বা একটি লিখিত যোগাযোগ, যেখানে পাওনাদার দ্ব্যর্থহীনভাবে তার কার্য সম্পাদনের অধিকার সংরক্ষণ করে, তা পরবর্তী দিন থেকে একটি নতুন সময়কাল শুরু করে; একইভাবে মামলা শুরু হলে বা দেনাদার কর্তৃক ঋণ স্বীকার করা হলে তাও নতুন সময়কাল শুরু করে। যা সীমাবদ্ধতার সময়সীমাকে বাধাগ্রস্ত করে না তা হলো একটি অভ্যন্তরীণ অনুস্মারক, একটি উত্তরহীন টেলিফোন কল, বা এমন একটি হিসাব বিবরণী যা অর্থ পরিশোধের দাবি এখনও আছে এমন কোনো ইঙ্গিত ছাড়াই পাঠানো হয়। প্রতিটি দাবির তারিখসহ অনুলিপি রাখাই হলো সবচেয়ে সস্তা সুরক্ষা ব্যবস্থা। এ বিষয়ে আমাদের নিবন্ধটি... ডাচ আইনে সীমাবদ্ধতার আইন এটি বিভিন্ন সময়কালকে বিস্তারিতভাবে বিশ্লেষণ করে। একটি রায় পরিস্থিতি বদলে দেয়। একবার আদালত কর্তৃক কোনো দাবি প্রতিষ্ঠিত হলে, সেই রায় কার্যকর করার অধিকার বিশ বছরের একটি দীর্ঘতর মেয়াদের অধীন হয়, যা নিজেও বাধাগ্রস্ত হতে পারে। তাই, বর্তমানে নিঃস্ব কোনো দেনাদারের বিরুদ্ধে প্রাপ্ত রায়ও কার্যকর থাকে, যদি তার অবস্থার উন্নতি ঘটে।দাবি থেকে রায় পর্যন্ত
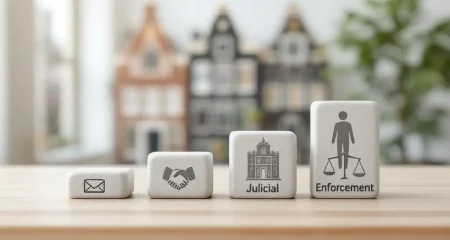
ডাচ আইনে, একটি বকেয়া দাবি থেকে শুরু করে অ্যাকাউন্টে টাকা জমা হওয়া পর্যন্ত একটি মামলা দুটি ধাপের মধ্য দিয়ে অগ্রসর হয়, এবং বেশিরভাগ দাবি কখনোই প্রথম ধাপটি অতিক্রম করে না। বন্ধুত্বপূর্ণ পর্যায় (minnelijk traject)-এর মধ্যে রয়েছে একটি স্মারকলিপি, একটি আনুষ্ঠানিক দাবি, এবং যেখানে প্রয়োজন সেখানে খেলাপি হওয়ার বিজ্ঞপ্তি ও অর্থ পরিশোধের একটি ব্যবস্থা। এই পর্যায়ে একটি ঋণ সংগ্রহকারী সংস্থাকে নির্দেশ দেওয়া যেতে পারে, এবং ঋণ সংগ্রহ পরিষেবা গুণমান আইন (Debt Collection Services Quality Act) প্রবর্তনের পর থেকে এই ধরনের সংস্থাগুলোকে জাস্টিস (Justis) কর্তৃক পরিচালিত ঋণ সংগ্রহ পরিষেবা প্রদানকারীদের রেজিস্টারে অবশ্যই অন্তর্ভুক্ত করতে হয়। একটি সংস্থা যা করতে পারে না তা হলো কোনো কিছু করতে বাধ্য করা: এর ক্ষমতা ঠিক সেই পাওনাদারের মতোই, যিনি এটিকে নির্দেশ দিয়েছেন, অর্থাৎ চিঠি লেখার এবং আলোচনার ক্ষমতা। বিচারিক পর্যায় (gerechtelijk traject) শুরু হয় একটি সমন (dagvaarding) জারির মাধ্যমে, যা একজন বেলিফ (gerechtsdeurwaarder) দ্বারা জারি করা হয়; এই বেলিফ হলেন রাজকীয় ডিক্রি দ্বারা নিযুক্ত একজন সরকারি কর্মকর্তা। উপজেলা আদালতের জন্য নির্ধারিত আইনানুগ সীমা পর্যন্ত আর্থিক দাবির মামলা এবং অর্থের পরিমাণ নির্বিশেষে কর্মসংস্থান, প্রজাস্বত্ব, ভোক্তা ঋণ ও ভোক্তা বিক্রয় সংক্রান্ত সমস্ত মামলার শুনানি কান্টনরেখটার (kantonrechter) করে থাকেন, যেখানে আইনি প্রতিনিধিত্ব বাধ্যতামূলক নয়। বৃহত্তর এবং অধিক জটিল মামলাগুলো জেলা আদালতে যায়, যেখানে একজন আইনজীবীর প্রতিনিধিত্ব আবশ্যক। দেনাদার উপস্থিত না হলে, অনুপস্থিতিতেই রায় দেওয়া হয়; আর যদি তিনি উপস্থিত হন, তবে লিখিত জবাব বিনিময়, সাধারণত একটি মৌখিক শুনানি এবং তারপর রায় প্রদান করা হয়।রায় কার্যকর করা
একটি রায় পাওনাদারকে একটি বলবৎযোগ্য স্বত্ব (executoriale titel) প্রদান করে। বেলিফ দেনাদারের উপর অর্থ পরিশোধের দাবিসহ রায়ের আনুষ্ঠানিক অনুলিপি জারি করেন এবং শুধুমাত্র এর পরেই বলবৎকরণ প্রক্রিয়া শুরু হতে পারে। সেখান থেকে বেলিফ নিয়োগকর্তা বা অর্থ প্রদানকারী সংস্থার হাতে থাকা মজুরি বা সুবিধাসমূহ ক্রোক করতে পারেন, ব্যাংক অ্যাকাউন্ট ক্রোক ও খালি করতে পারেন, অস্থাবর সম্পত্তি বাজেয়াপ্ত ও নিলাম করতে পারেন এবং স্থাবর সম্পত্তির উপর ক্রোক নিবন্ধন করে তা জোরপূর্বক বিক্রির ব্যবস্থা করতে পারেন। একটি কোম্পানির শেয়ারও ক্রোক করা যেতে পারে। এই ক্ষমতাগুলোর বিপরীতে আইন কিছু সীমা নির্ধারণ করে দেয়, যা একজন পাওনাদারের তার প্রত্যাশার মধ্যে অন্তর্ভুক্ত করা উচিত। একজন দেনাদারের জন্য একটি সুরক্ষিত ন্যূনতম আয় (beslagvrije voet) অবশ্যই রাখতে হবে এবং এটি বেলিফ সরকারি আয়ের তথ্য থেকে গণনা করেন। দৈনন্দিন জীবনের জন্য প্রয়োজনীয় জিনিসপত্র এবং জীবিকা অর্জনের জন্য দেনাদারের প্রয়োজনীয় সরঞ্জাম বাজেয়াপ্ত করা যাবে না। ঋণ পরিশোধে অক্ষমতার জন্য কোনো কারাদণ্ড নেই। যেখানে একাধিক পাওনাদার একসাথে বলবৎকরণ প্রক্রিয়া চালায়, সেখানে তারা একটি কেন্দ্রীয় রেজিস্টারের মাধ্যমে সংগৃহীত অর্থ ভাগ করে নেয়, তাই কী পরিমাণ অর্থ সংগ্রহ করা যাবে সে সম্পর্কে বাস্তববাদী হওয়াটা সময়ের চেয়ে বেশি গুরুত্বপূর্ণ।কোনো দাবিকে সম্পদ হিসেবে হস্তান্তর, বন্ধক ও ব্যবহার করা
যেহেতু দাবি একটি সম্পত্তির অধিকার, তাই এটিকে স্থানান্তর ও দায়বদ্ধ করা যায়, এবং ব্যবসা প্রতিষ্ঠানগুলো প্রায়শই এই শর্তে বর্ণনা না করেই ক্রমাগত এটি করে থাকে। হস্তান্তর (cessie) দাবিটিকে একজন নতুন পাওনাদারের কাছে স্থানান্তর করে। ডাচ আইন এর দুটি রূপ রয়েছে। একটি পাবলিক অ্যাসাইনমেন্টে, দাবিটি দলিলের মাধ্যমে হস্তান্তর করা হয় এবং দেনাদারকে নোটিশ দেওয়া হয়; সেই মুহূর্ত থেকে দেনাদার শুধুমাত্র নতুন পাওনাদারকে অর্থ প্রদানের মাধ্যমেই ঋণ পরিশোধ করতে পারে। একটি সাইলেন্ট অ্যাসাইনমেন্টে, হস্তান্তরটি নোটারি দলিল বা কর কর্তৃপক্ষের কাছে নিবন্ধিত একটি ব্যক্তিগত দলিলের মাধ্যমে সম্পন্ন করা হয় এবং কোনো নোটিশ দেওয়া হয় না, সাধারণত প্রাপ্য অর্থায়ন এভাবেই করা হয়: গ্রাহক মূল সরবরাহকারীকে অর্থ প্রদান করতে থাকে যতক্ষণ না অর্থায়নকারী অ্যাসাইনমেন্টটি প্রকাশ করার সিদ্ধান্ত নেয়। প্রাপ্য অর্থের উপর বন্ধকের অধিকারও একইভাবে কাজ করে এবং এটি সবচেয়ে সাধারণ জামানত যা একটি ডাচ ব্যাংক কোনো বাণিজ্যিক ব্যবসা অধিগ্রহণের জন্য গ্রহণ করে। এখানেও বন্ধকটি প্রকাশিত বা অপ্রকাশিত হতে পারে, এবং অপ্রকাশিত বন্ধকটি পর্যায়ক্রমে নবায়ন করা হয় যাতে নতুন তৈরি হওয়া চালানগুলো এর আওতায় আসে। দুটি সীমাবদ্ধতা জেনে রাখা ভালো। প্রথমত, একটি চুক্তি অ্যাসাইনমেন্টকে সীমাবদ্ধ বা বাদ দিতে পারে, এবং যেখানে ধারাটি শুধুমাত্র একটি চুক্তিমূলক প্রতিশ্রুতি তৈরি করার পরিবর্তে দাবিটিকেই প্রভাবিত করার জন্য শব্দবদ্ধ করা হয়, সেখানে এর লঙ্ঘন করে করা অ্যাসাইনমেন্ট সম্পূর্ণরূপে ব্যর্থ হয়। সুপ্রিম কোর্ট এই মর্মে রায় দিয়েছে যে, এই ধরনের একটি ধারাকে শুধুমাত্র চুক্তিগত প্রভাবসম্পন্ন বলে ধরে নেওয়া হয়, যদি না এর শব্দচয়ন থেকে বোঝা যায় যে পক্ষগণ দাবিটিকে হস্তান্তর-অযোগ্য করতে চেয়েছিল। সুতরাং, এর সুনির্দিষ্ট খসড়া প্রণয়নই নির্ধারণ করে যে একজন অর্থায়নকারী কোনো কিছু অর্জন করবে কি না। প্রাপ্য পোর্টফোলিওর ক্রেতা এবং ফ্যাক্টরিং-এর উপর নির্ভরশীল ব্যবসা প্রতিষ্ঠানগুলোর উচিত তাদের প্রাপ্য অর্থ ব্যাংক থেকে উত্তোলনযোগ্য বলে ধরে নেওয়ার আগে প্রতিটি গুরুত্বপূর্ণ চুক্তির হস্তান্তর ধারাটি পড়ে দেখা। দ্বিতীয়ত, দেনাদার তার আত্মপক্ষ সমর্থনের অধিকার বজায় রাখে। একজন হস্তান্তরগ্রহীতা দাবিটি যেমন আছে ঠিক তেমনই অর্জন করে, যার মধ্যে অন্তর্ভুক্ত থাকে সমন্বয়ের যেকোনো অধিকার, কার্য সম্পাদনের মান নিয়ে যেকোনো বিরোধ এবং অর্থ পরিশোধ স্থগিত রাখার যেকোনো চুক্তি। মূল নথি না দেখে একটি দাবি কেনা মানে একটি মামলা কেনা।আন্তঃসীমান্ত দাবি: কোন আইন এবং কোন আদালত
যেখানে পাওনাদার এবং দেনাদার ভিন্ন ভিন্ন দেশে অবস্থিত, সেখানে মূল মামলার বিচারের পূর্বে দুটি প্রশ্ন আসে। কোন আইন দাবিটিকে নিয়ন্ত্রণ করে, এবং কোন আদালত এর শুনানি করতে পারে। ইউরোপীয় ইউনিয়নের মধ্যে চুক্তিভিত্তিক দাবির ক্ষেত্রে, প্রযোজ্য আইন রোম I রেগুলেশন দ্বারা নির্ধারিত হয়। পক্ষগুলো নীতিগতভাবে আইন বেছে নিতে স্বাধীন, এবং যদি তারা তা না করে, তবে রেগুলেশনটি সেই দেশের আইন নির্ধারণ করে যেখানে বৈশিষ্ট্যসূচক কার্য সম্পাদনকারী পক্ষ সাধারণত বসবাস করে, যা পণ্য বিক্রয়ের ক্ষেত্রে বিক্রেতা এবং পরিষেবা চুক্তির ক্ষেত্রে পরিষেবা প্রদানকারী। টর্ট সংক্রান্ত দাবি রোম II রেগুলেশন দ্বারা নিয়ন্ত্রিত হয়, যা সাধারণত সেই দেশের আইনকে নির্দেশ করে যেখানে ক্ষতি সংঘটিত হয়। এখতিয়ার ব্রাসেলস I bis রেগুলেশন দ্বারা নিয়ন্ত্রিত হয়, যা কোনো সদস্য রাষ্ট্রে বসবাসকারী বিবাদীকে সেই রাষ্ট্রের আদালতে এবং চুক্তিভিত্তিক দাবির ক্ষেত্রে, যেখানে পণ্য সরবরাহ করা হয়েছিল বা পরিষেবা প্রদান করা হয়েছিল সেখানকার আদালতে মামলা করার অনুমতি দেয়। চুক্তিতে থাকা একটি এখতিয়ার সংক্রান্ত ধারা সাধারণত উভয়কেই অগ্রাহ্য করে। একবার রায় দেওয়া হয়ে গেলে, তা কোনো মধ্যবর্তী প্রয়োগযোগ্যতার ঘোষণা ছাড়াই সমগ্র ইউনিয়ন জুড়ে স্বীকৃত ও বলবৎ হয়, যা একটি ডাচ রায়কে ইউরোপের অন্য কোথাও প্রতিষ্ঠিত একজন দেনাদারের বিরুদ্ধে সরাসরি কার্যকর করে তোলে। অবিসংবাদিত আন্তঃসীমান্ত অর্থ দাবির জন্য ইউরোপীয় অর্থপ্রদান আদেশ পদ্ধতিতে একটি সরলীকৃত পথ রয়েছে, এবং ছোট দাবির জন্য ইউরোপীয় ক্ষুদ্র দাবি পদ্ধতি মূলত লিখিতভাবে পরিচালিত হয়। উভয় পদ্ধতিই সাধারণ কার্যধারার চেয়ে সস্তা এবং কোনোটির জন্যই আইনজীবীর প্রয়োজন হয় না, যদিও প্রথম চিঠি পাঠানোর আগে কোন পথটি ব্যবহার করা হবে সে বিষয়ে পরামর্শ নেওয়া উচিত।যে ভুলগুলো ভালো দাবিকে ধ্বংস করে দেয়
বেশিরভাগ দাবি যা ব্যর্থ হয়, সেগুলো উত্থাপনের সময় সঠিক ছিল। পরবর্তীতে সেগুলো হারিয়ে যায়, এবং সাধারণত নিম্নলিখিত উপায়গুলোর কোনো একটিতে ঘটে থাকে। পাওনাদাররা আলোচনার সময় সীমাবদ্ধতার সময়সীমা পার হতে দেন, এই ভেবে যে কথা বললে দাবিটি রক্ষা পাবে। কিন্তু তা হয় না; শুধুমাত্র অধিকার সংরক্ষণের একটি লিখিত দলিল, একটি স্বীকৃতিপত্র বা মামলা-মোকদ্দমা তা করতে পারে। পাওনাদাররা খেলাপি হওয়ার যথাযথ নোটিশ ছাড়াই একটি চুক্তি বাতিল করেন বা ক্ষতিপূরণ দাবি করেন, এবং তারপর আদালতে গিয়ে জানতে পারেন যে দেনাদার কখনোই আনুষ্ঠানিকভাবে খেলাপি ছিলেন না। পাওনাদাররা এমন সাধারণ শর্তাবলীর উপর নির্ভর করেন যা কখনোই হস্তান্তর করা হয়নি। ডাচ আইন অনুসারে, একগুচ্ছ প্রমিত শর্তাবলী বাতিল করা যেতে পারে যদি ব্যবহারকারী চুক্তির আগে বা চুক্তির সময় অন্য পক্ষকে সেগুলো সম্পর্কে অবগত হওয়ার জন্য যুক্তিসঙ্গত সুযোগ না দেন, এবং এর সাথে সুদ, খরচ এবং দায়বদ্ধতার সীমাবদ্ধতা সম্পর্কিত ধারাগুলোও বাতিল হয়ে যায়। পাওনাদাররা এমন একটি সত্তার বিরুদ্ধে মামলা করেন যার আর অস্তিত্ব নেই, অথবা একটি গ্রুপের ভুল কোম্পানির বিরুদ্ধে মামলা করেন, এবং তাদের আবার নতুন করে শুরু করতে হয়। দেনাদাররা, তাদের পক্ষ থেকে, প্রধানত নীরবতার মাধ্যমে নিজেদের অবস্থানকে ক্ষতিগ্রস্ত করেন। একটি চালান, একটি দাবি, একটি সমন বা একজন আদালতের কর্মকর্তার নোটিশ উপেক্ষা করলে প্রক্রিয়াটি ধীর হয় না; এটি প্রক্রিয়াটিকে ত্বরান্বিত করে, কারণ কোনো প্রতিবাদ ছাড়া দাবি অনুপস্থিতিতেই মঞ্জুর হয়ে যায়। কোনো দেনাদার যদি কোনো দাবি নিয়ে আপত্তি জানান, তবে তার উচিত অবিলম্বে, কারণসহ লিখিতভাবে তা করা এবং সমনে উল্লিখিত সময়ের মধ্যে তার জবাব দেওয়া। সঠিক সময়ে করা একটি লিখিত আপত্তি প্রায়শই কয়েক মাস পরে তৈরি করা প্রতিরক্ষার চেয়ে বেশি মূল্যবান হয়।ডাচ আইনের অধীনে দাবি সম্পর্কে প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
একটি বাতিলকরণ সংক্রান্ত প্রায় প্রতিটি আলোচনায় দুটি প্রশ্ন উঠে আসে। নীচের উত্তরগুলো সংক্ষিপ্ত; প্রতিটি স্বতন্ত্র মামলার অবস্থান চুক্তি এবং ঘটনার উপর নির্ভর করে।একটি ভোর্ডিং কতক্ষণ স্থায়ী হয়?
বেশিরভাগ আইনি অধিকারের মতোই, একটি 'ভোর্ডারিং' চিরস্থায়ী হয় না। এটি একটি সময়সীমার অধীন, যা ডাচ আইনে 'ভেরজারিং' বা সীমাবদ্ধতার আইন নামে পরিচিত। আপনি যে বেশিরভাগ ব্যবসায়িক এবং ভোক্তা দাবির সম্মুখীন হবেন, সেগুলোর ক্ষেত্রে এই সময়কাল পাঁচ বছর , যা মূলত অর্থ প্রদানের নির্ধারিত তারিখ থেকে শুরু হয়।
এই সময়সীমা শেষ হওয়ার আগেই পদক্ষেপ নেওয়া অত্যন্ত জরুরি। পাঁচ বছর পার হয়ে গেলে, ঋণ আদায়ের আপনার আইনি অধিকার সম্পূর্ণরূপে বিলুপ্ত হয়ে যেতে পারে। তবে, যদি আপনি বিষয়টি আদালতে নিয়ে যান এবং দাবিটি নিশ্চিত করে একটি রায় পান, তাহলে সময়সীমা নতুন করে শুরু হয় এবং উল্লেখযোগ্যভাবে বেড়ে যায়—আদালতের রায় সাধারণত ২০ বছরের জন্য কার্যকর থাকে ।
আমি কি আমার অর্ডারিং বিক্রি করতে পারি?
হ্যাঁ, আপনি অবশ্যই পারেন। নেদারল্যান্ডসে এটি একটি খুব প্রচলিত পদ্ধতি, যাকে ‘সেসি’ বলা হয় , যা আপনার পাওনা অন্য কারো কাছে অর্পণ বা হস্তান্তর করার আইনি পরিভাষা। প্রায়শই, ব্যবসা প্রতিষ্ঠানগুলো তাদের বকেয়া পাওনা একটি বিশেষায়িত ঋণ সংগ্রহকারী সংস্থার কাছে বিক্রি করে দেয়।
এই হস্তান্তর আইনত কার্যকর হওয়ার জন্য একটি গুরুত্বপূর্ণ ধাপ রয়েছে: দেনাদারকে অবশ্যই আনুষ্ঠানিকভাবে অবহিত করতে হবে। একবার তাদেরকে হস্তান্তরের বিষয়ে আনুষ্ঠানিকভাবে জানানো হলে , তাদের আইনি বাধ্যবাধকতা পরিবর্তিত হয়। সেই মুহূর্ত থেকে, তারা মূল পাওনাদারকে নয়, বরং নতুন পাওনাদারকে অর্থ পরিশোধ করতে বাধ্য থাকেন।
তাহলে vordering এবং factuur (ইনভয়েস) -এর মধ্যে পার্থক্য কী ? এভাবে ভাবুন: vordering হলো আপনার পাওনা বুঝে পাওয়ার মৌলিক আইনি অধিকার। factuur হলো সেই কাগজের টুকরো—একটি দলিল—যা সেই অধিকারকে প্রমাণ করে এবং তার বিস্তারিত বিবরণ দেয়। আর ইনভয়েস হলো অর্থ পরিশোধের আনুষ্ঠানিক অনুরোধ, যা সরাসরি মূল vordering থেকেই উদ্ভূত হয় ।
যদিও প্রায় প্রতিটি ইনভয়েসই একটি বাতিলকরণকে বোঝায় , সব দাবিই তা দিয়ে শুরু হয় না। উদাহরণস্বরূপ, গাড়ি দুর্ঘটনার পর আর্থিক ক্ষতিপূরণের দাবি হলো এমন একটি বাতিলকরণ , যেখানে কোনো ইনভয়েসেরই সংশ্লিষ্টতা থাকে না।